网约车行业技术发展与市场格局分析报告
一、行业概述
网约车行业作为共享经济与互联网技术深度融合的典型代表,自2010年前后萌芽以来,历经十余年高速发展,已形成涵盖快车、专车、顺风车、代驾等多元服务的立体化出行生态。本报告聚焦互联网约车领域内的技术开发脉络与市场竞争格局,旨在为行业参与者提供系统性参考。
二、互联网约车领域技术开发现状
2.1 核心技术架构
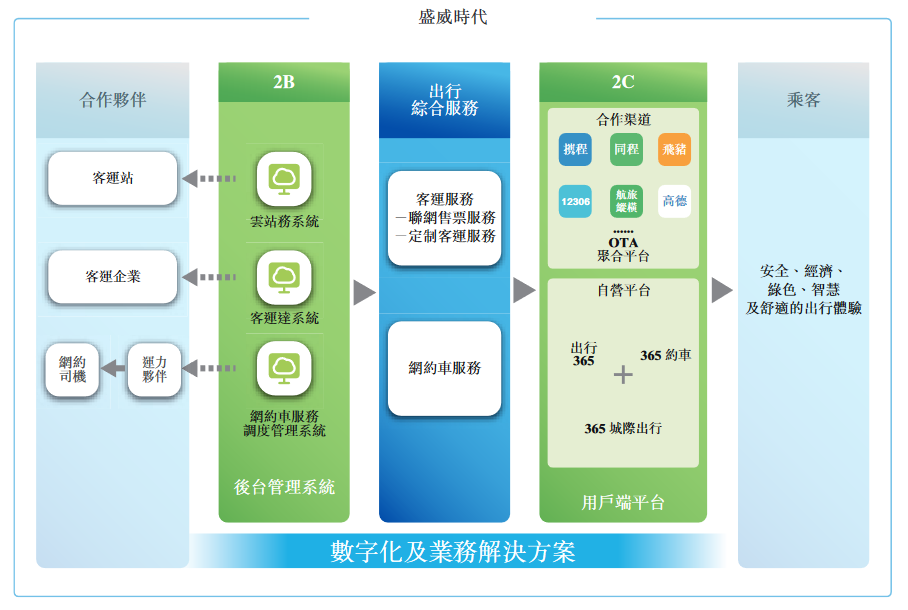
互联网约车平台的技术底座由五大模块构成:智能调度引擎(基于实时路况与供需预测的动态匹配算法)、位置服务系统(高精度GPS与LBS融合定位)、支付结算中台(支持多通道聚合支付与分账清算)、安全风控体系(行程录音、一键报警、司乘双向核验)以及大数据分析平台(用户画像与运营决策支持)。当前头部平台调度引擎的派单响应时间已压缩至毫秒级,路径规划准确率超过92%。
2.2 技术开发热点方向
(1)自动驾驶与网约车融合:多家平台已布局Robotaxi(自动驾驶出租车)业务,通过车路协同技术与云端调度系统实现自动驾驶运力的商业化试点。技术开发重点集中在多传感器融合感知、复杂场景决策规划以及远程安全接管系统。
(2)AI大模型应用:自然语言处理技术被用于智能客服与行程争议自动判责;大模型驱动的动态定价模型可基于天气、赛事、节假日等百余个因子实时调整供需平衡策略。
(3)隐私计算与数据安全:为满足《个人信息保护法》要求,联邦学习、差分隐私等技术在司乘画像建模中广泛应用,实现“数据可用不可见”。
2.3 技术开发面临的挑战
- 高并发稳定性:早晚高峰时段订单并发量可达百万级/分钟,对系统弹性扩容提出严苛要求;
- 定位精度与室内导航:机场、火车站等复杂场景下的上车点精准引导仍是技术难点;
- 跨平台互联互通:不同平台间订单互认技术标准尚未统一,制约行业效率提升。
三、市场竞争格局分析
3.1 市场集中度
截至2024年底,我国网约车市场呈现“一超多强”格局。头部平台(滴滴出行)凭借先发优势占据约70%的活跃用户份额;第二梯队包括高德聚合模式、曹操出行、T3出行、享道出行等,合计份额约20%;区域性中小平台与地方国资背景平台占据剩余市场。聚合打车模式通过流量入口整合运力,正在重塑行业竞争逻辑。
3.2 竞争维度分化
- 技术竞争:头部平台年研发投入占营收比重普遍超过8%,自动驾驶与AI算法构成核心壁垒;
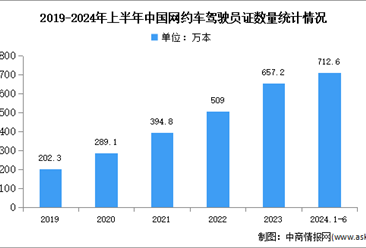
- 合规竞争:双证合规率(车辆运输证、驾驶员资格证)成为监管考核重点,合规运力规模直接影响平台在重点城市的运营牌照获取;
- 服务差异化:专车品质、无障碍出行、宠物友好等细分场景服务成为新竞争点。
3.3 盈利模式演变
行业整体从“烧钱补贴换规模”转向精细化运营盈利。抽成比例透明化改革后,平台收入结构由单一订单抽成向广告营销、汽车后市场服务、金融保险导流等多元化收入转型。头部平台已实现年度经调整EBITA转正,但中小平台仍面临较大盈利压力。
四、政策环境与合规要求
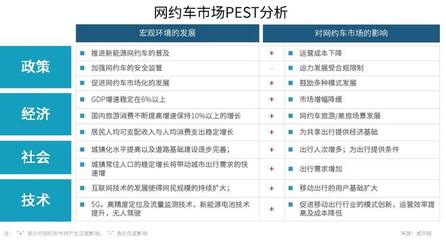
网约车行业受《网络预约出租汽车经营服务管理暂行办法》及各地实施细则严格监管。关键合规要求包括:平台需具备线上服务能力认定(涵盖信息交换、数据安全等六项技术指标);车辆需安装符合标准的车载终端;驾驶员须通过 background check 与从业资格考试。2024年以来,多地推行“一车一码”与实时行程分享强制化,技术合规成本持续上升。
五、发展趋势与建议
技术趋势:2025-2027年,L4级自动驾驶将在限定区域实现规模化商业运营;车路云一体化技术将使调度系统从“人车匹配”进化至“人-车-路-云协同优化”。
战略建议
1. 持续加码AI调度算法研发,以技术效率对冲合规成本上升;
2. 构建跨平台开放技术中台,探索聚合模式下的标准化接口输出;
3. 针对自动驾驶运力提前布局远程安全员培训体系与保险产品创新;
4. 强化数据安全治理能力,将隐私计算能力打造为To B技术输出的新增长点。
****:网约车行业的竞争已从流量争夺转入技术深耕阶段。互联网约车领域的技术开发能力,既是平台降本增效的内生动力,也是应对监管与开拓第二增长曲线的关键杠杆。未来五年,具备自动驾驶全栈自研能力与全球化技术输出能力的平台,有望在新一轮行业洗牌中确立主导地位。
如若转载,请注明出处:http://www.qwuvp.com/product/35.html
更新时间:2026-11-01 12:09:11